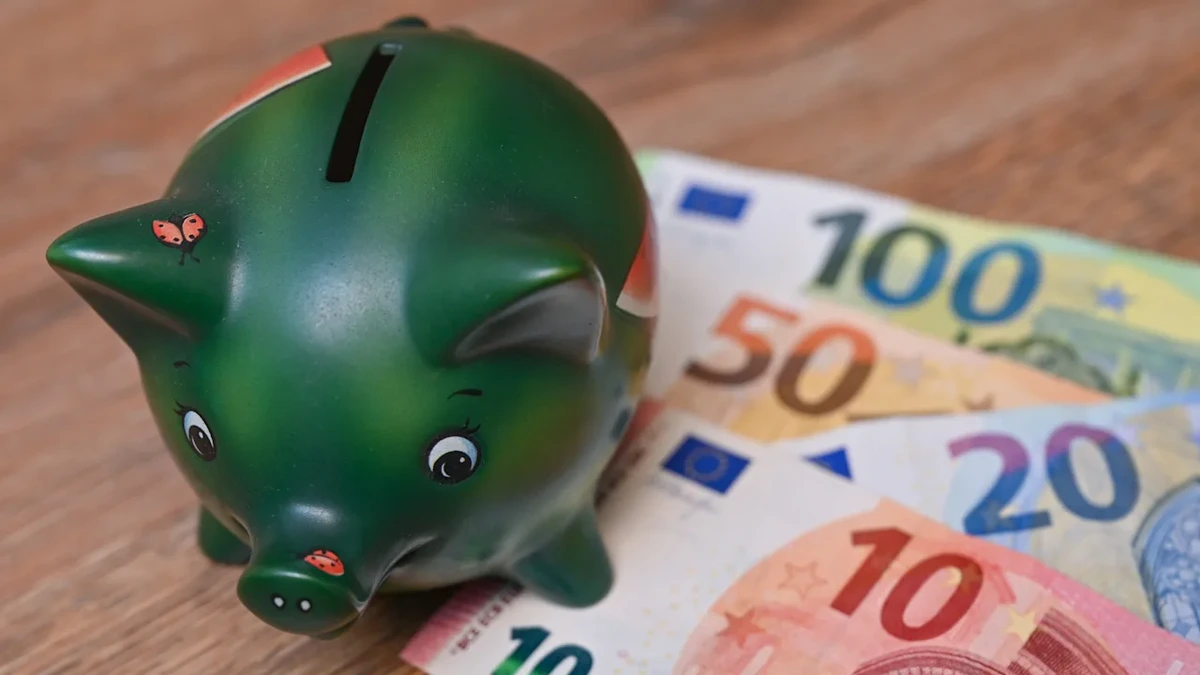
Nächsten Freitag ist Weltspartag. Lassen Sie uns ganz kurz nostalgisch werden. Denn früher war die Welt doch noch in Ordnung. Irgendwie. Zumindest am Weltspartag. Da wurde das Sparschwein geschlachtet, das Kleingeld zur Bank gebracht (das versuchen Sie heute mal - viel Spaß) und das Sparbuch abgestempelt. Zur Belohnung gab es einen Kugelschreiber oder ein Stofftier.
Sparen war eine Tugend. Wer etwas auf sich hielt, hatte etwas auf der hohen Kante.
Heute sind die Sparbücher tot wie die Dinosaurier. Wer sein Geld noch für Zinsen nahe null der Bank gibt, kann es auch gleich unter die Matratze schieben. Das ist kein Vermögensaufbau, sondern allenfalls Traditionspflege.
Dabei sparen die Deutschen wieder mehr. Durchschnittlich 200 Euro im Monat legen die Menschen hierzulande zurück, hat der Bundesverband der Deutschen Volksbanken und Raiffeisenbanken gerade ermittelt. Die Sparquote liegt bei gut zehn Prozent. Beachtlich in Zeiten, in denen gefühlt alles teurer wird.
Aber aus Sparen allein wird noch kein Vermögen. Entscheidend ist, was mit dem Geld geschieht. Und da waren wir Deutschen lange erstaunlich einfallslos. Während wir beim Sparen zur Weltspitze gehören, sieht es beim privaten Vermögensaufbau deutlich bescheidener aus.
Über Jahrzehnte galt: bloß kein Risiko. Das Geld gehört aufs Konto, fürs Alter gibt es die Lebensversicherung. Und um die Rente kümmert sich ja der Staat. Wer‘s glaubt, wird leider nicht mehr selig.
Der Deutsche fürchtet nichts so sehr wie den (sichtbaren) Verlust seines Geldes. Deshalb legt er es am liebsten dorthin, wo es sich möglichst wenig bewegt und nicht aus dem Staub machen kann. Dass es dort durch Inflation an Kaufkraft verliert, scheint ihn nicht zu stören. Hauptsache, auf dem Kontoauszug steht morgen noch dieselbe Zahl wie heute.
Natürlich braucht jeder einen Notgroschen. Und niemand sollte sein Erspartes leichtfertig aufs Spiel setzen. Aber wer jedes Risiko vermeidet, verzichtet eben auch auf Chancen.
Vielleicht ist das sogar ein ziemlich deutsches Grundproblem. Wir wollen Sicherheit, bevor wir etwas wagen, diskutieren Risiken ausführlicher als Chancen und wundern uns dann, dass andere schneller sind.
Interessant ist allerdings, dass die Jungen manches anders machen. Jugendliche zwischen 14 und 19 Jahren legen im Schnitt rund 100 Euro monatlich zurück, die 20- bis 29-Jährigen sogar gut 210 Euro. Von wegen Generation Konsum.
Und sie sparen anders. Nicht mehr mit dem Sparschwein, sondern per App. Statt Sparbuch gibt es Aktien und ETFs. So wächst eine Generation heran, für die die Börse nicht automatisch eine Spielhölle ist. Gut so! Denn wer früh anfängt, hat einen unschätzbaren Vorteil: den Zinseszinseffekt.
Aber: Früher wurde für Träume gespart, ein tolles Auto, der Urlaub, ein Schmuckstück. Heute sparen viele Menschen aus Sorge. Also nicht, weil wir uns etwas leisten wollen, sondern weil wir fürchten, uns irgendwann nichts mehr leisten zu können.
Das ist ein gewaltiger Unterschied. Eine Gesellschaft, die aus Zuversicht spart, ist etwas anderes als eine Gesellschaft, die aus Angst spart.